
身份相关先说清楚:我做资管八年,现在手上管着二十多个账户。平时在论坛看大家讨论策略,感觉很多人的关注点和我们实操端完全是两个世界。今天说点资管视角的大实话。
第一个门槛:不在收益多高,在回撤多深。我们看一个策略,第一眼看的不是年化,是最大回撤和回撤修复时间。年化40%+回撤5%的策略,在我们这的评分远高于年化100%+回撤30%的。原因很简单:客户的钱是有耐底线的,回撤30%的时候,一半客户已经在打电话要撤资了。策略再好,活不到盈利那天就没意义。
第二个门槛:盈利来源能不能说清楚。如果一个策略的利润来源说不明白——是趋势跟踪?是波动率回归?还是特定时段的流动性溢价?说不明白的一律不碰。市场风格一变,你自己都不知道策略为什么失效,怎么判断是暂时回撤还是永久失效?我们对每个候选策略都要求管理人用三句话说清盈利逻辑,说不清的,报告再漂亮也不看。
第三个门槛:极端行情的表现。我们会专门看策略在2020年3月、2015年瑞郎黑天鹅、英国脱毛公投这几个时间窗口的表现。能活下来的策略不一定牛,但在这些窗口里爆掉的策略,一定有问题。有些策略平时回撤控制得很好,但遇到跳空全废,这种就是风控有漏洞,平时看不出来。
顺便聊聊大家对对冲的误解。很多人以为对冲就是”不亏钱”,真不是。对冲的本质是用收益换稳定性。看我之前做过的一组对比:
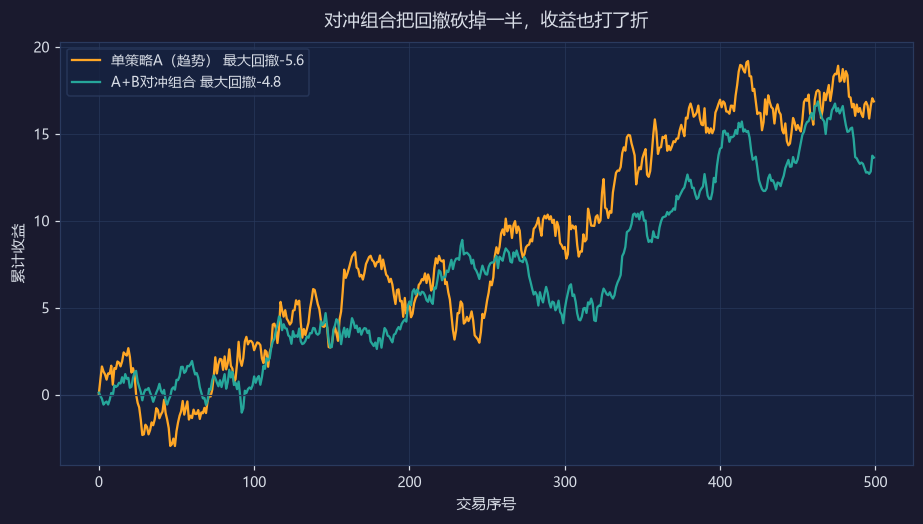
单策略A最大回撤接近-18%,对冲组合砍到-9%左右,但年化收益也从35%降到20%出头。这笔账划不划算,取决于你的资金属性和客户属性。追求绝对收益的,对冲是枷锁;求稳的,对冲是刚需。没有对错,只有适不适合。
第四个门槛:人。策略是管理人写的,管理人的性格会刻在策略里。一个急于证明自己的年轻人写的马丁策略,和一个被市场打过脸的老手写的保守策略,哪怕历史数据一样,我也选后者。因为前者会在回撤期失去理智手动干预,后者不会。我们投前尽调有一半时间在聊人,不是聊代码。
总结一下我们筛选策略的四道关:回撤深度、盈利逻辑、极端行情、管理人。四关全过,才给小仓位实盘,观察至少三个月再谈加码。这套流程八年没出过大事,分享给论坛里想认真做资管或者选策略的朋友参考。
有问题评论区聊,知无不言。
没有回复内容