
去年下半年我干了件自以为很聪明的事:同时挂了五个EA,趋势的、马丁的、剥头皮的、对冲的,心想东边不亮西边亮,分散持仓肯定稳。结果今年三月一波行情,五个EA齐刷刷亏损,三天回撤18%,直接打乱全年节奏。复盘时才想明白:分散的不是风险,是我的错觉——这些EA的相关性高得吓人。
先科普一下怎么看相关性,方法很朴素:把每个EA的每日盈亏拉出来(不是单笔盈亏,是每天的合计),两两算相关系数。我自己这五个EA的矩阵长这样: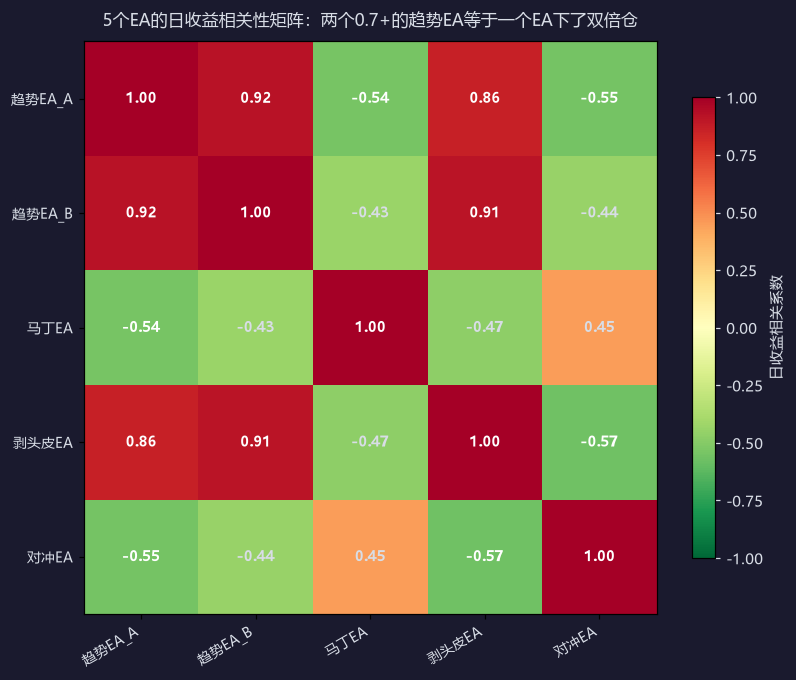
看出问题了吗?趋势EA_A和趋势EA_B的相关系数0.72,基本就是同一个策略换层皮;马丁EA和对冲EA居然也是0.45——我以为它是反向的,结果它两边挨打。五个EA听着热闹,真实有效的独立策略其实就两个半。
更反直觉的是相关性在暴跌时会飙升。平时各自为战,真出现流动性危机(比如瑞郎黑天鹅、疫情爆发那种),所有策略的持仓方向会高度一致地扑向同一个方向——都是空头或都是多头,因为大家的逻辑底层都是”顺势”。这时候分散持仓不仅不避险,反而是五倍杠杆押注同一个方向。
现在我的组合纪律就三条,血泪换的:
1. 相关系数超过0.5的两个EA,只留一个。别信”参数不同所以不同”的鬼话,日盈亏曲线不会骗人。
2. 单品种暴露设上限。不管几个EA,同一个货币方向的合计敞口不超过总资金的30%。这条直接防止”五个EA其实在押同一个方向”。
3. 每月重算一次相关矩阵。市场结构会变,去年的低相关今年可能变高相关,尤其是那两个趋势EA,牛市里各自美丽,震荡市里一起慢性失血。
如果你也在跑多EA组合,今晚就回去算一次相关矩阵,方法就是我上面说的:导每日盈亏,Excel里correl函数一拉,十分钟的事。算完你会回来谢我的。
有没有跑组合的老哥,你们的相关矩阵是怎么管理的?还是说压根没算过?
没有回复内容