
多数人的风控是”每笔2%”就完了,但真到连亏期你会发现:单笔控制得再好,十单连亏也是20%回撤,心态该崩还是崩。我用了四年的办法是把风险当预算管理——账户不是无限额度,每周、每天、每笔都有花钱上限,超支就强制休息。这套制度救过我两次,今天全盘公开。
先看我的周度风险预算消耗记录,蓝线是当周已用风险,橙线是预警线,红线是熔断线: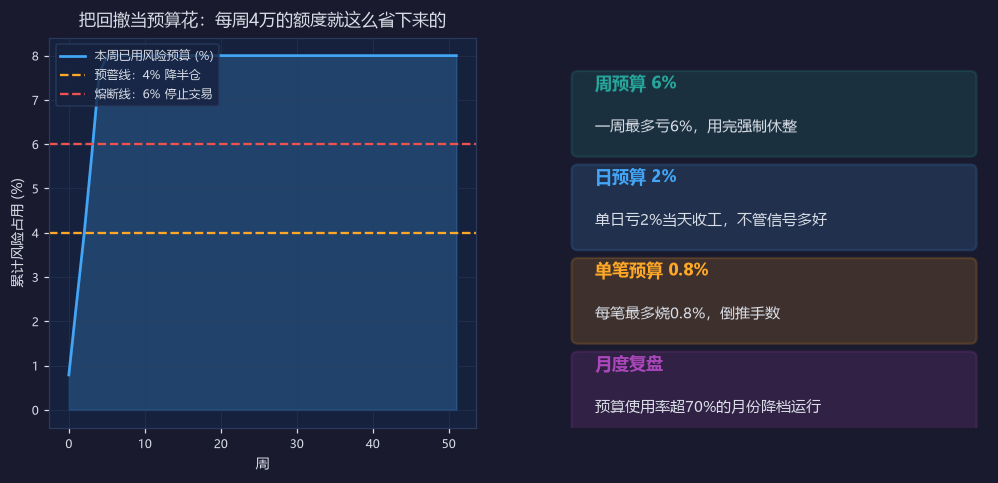
周预算6%:一周最多亏6%,用完强制休整到下周一。这条是总闸。为什么是周不是月?因为月度过长,真亏到6%可能已经过去三周,中途完全没有刹车点;周预算让”停手”这个动作一周最多触发一次,既保护账户也保护执行力。
日预算2%:单日亏2%当天收工,不管信号多好。这条治的是”翻本冲动”。连亏日人的决策质量断崖下跌,继续交易等于带着醉意开车。我执行了四年,唯一破戒那次亏掉了半个月利润,之后再没犯过。
单笔预算0.8%:每笔最多烧0.8%,倒推手数。这是三层里最细的执行层。公式很简单:手数 = 账户净值 × 0.8% ÷ 止损距离。注意分母是止损距离不是止盈距离——按止损算,你的最大损失永远可控;按止盈算,等于把命运交给市场。
还有一条隐性预算:月度复盘时看预算使用率。如果某个月预算消耗超过70%,说明市场环境不适合我,下个月降档运行;使用率长期低于30%,说明太保守,可以评估加码。预算制度不只是刹车,也是油门和仪表盘。
这套表我用Excel记了四年,每周五晚上更新一次,十分钟的事。它没让我赚更多,但让我四年的最大回撤控制在11%以内——在这个市场,活着就是复利。你们的回撤是怎么控的?有类似的预算管理法子吗,评论区交流。
没有回复内容