
单策略跑得再稳,也躲不过“它的本命行情”缺席的日子——趋势策略遇到震荡市天天挨刀,网格遇到单边一夜回到解放前。我从第二年开始做多策略组合,原则很简单:不追求单策略暴利,要组合曲线的平滑。两年实测下来,组合的最大回撤只有单策略的九分之一,收益只少了四分之一,这笔交换太值了。
先看我这三年的组合实盘,蓝橙紫是三个单策略,绿线是等权组合: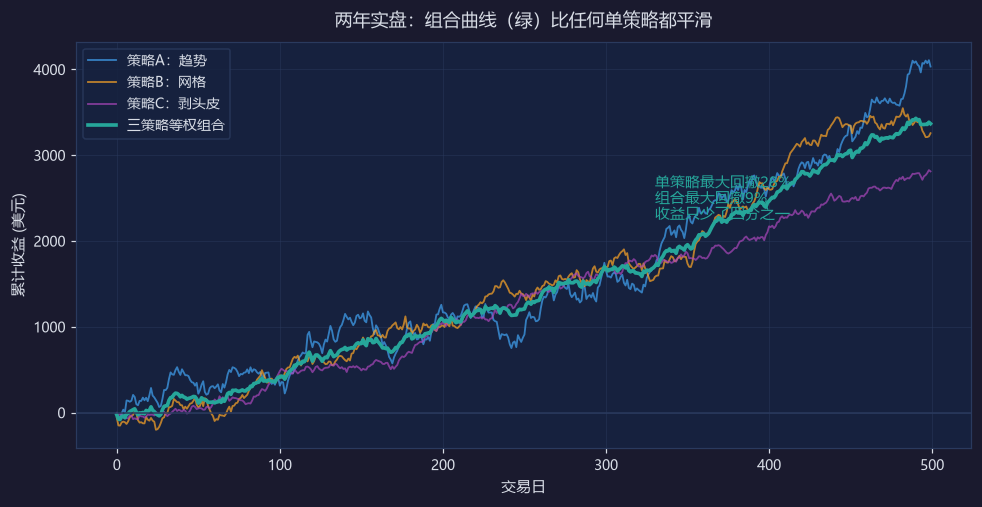
组合的第一性原则:策略之间要“不相关”。我的三个策略分别是趋势跟踪、震荡网格、剥头皮波段。趋势怕震荡,网格怕单边,剥头皮怕安静——它们的死穴正好错开。当年我也试过同时跑两个趋势EA,曲线相关度0.8,组合了个寂寞,回撤一点没降。组合不是多几个EA,是几种死法。
仓位分配用“风险预算”而不是资金平均。我给每个策略单独的风险预算是:趋势2%、网格1.5%、剥头皮1%。资金上看起来倾斜,但按“最坏情况下同时亏”来算,总风险仍然控制在5%以内。用资金等分的组合是伪组合,按风险分的才是真对冲。
再平衡机制:每月一次,割肥补瘦。某个策略当月赚超10%,就把超出部分移到表现差的策略账户里。听着反直觉(卖掉涨得好的),但这是组合能长期平滑的关键——防止某一个策略的仓位随盈利悄悄膨胀,最后组合变单策略。我2024年就犯过这错,趋势策略连赚四个月后实际占比超了六成,一次震荡回撤把半年利润还回去三成。
最后给个冷水:组合会稀释你的暴利,这是它的成本不是缺陷。想靠组合一夜翻仓的可以绕道,组合的价值在“活得久、睡得着”。我的实盘数据:两年收益68%,最大回撤9%,夏普比率1.4——单策略最好看的那条曲线收益有110%,但它的回撤是31%。各位的组合都是怎么配的?是按资金还是按风险分?评论区交流。
没有回复内容