
测评 EA 这么多年,我见过最典型的翻车现场是这样的:某套策略回测曲线漂亮得像印钞机,年化 80%,最大回撤 12%,参数还是”全局最优”跑出来的。结果一上实盘,三个月亏掉一半。作者百思不得其解,来问我”是不是经纪商搞我”。
我说不是经纪商搞你,是你选了那个最不该选的参数。
先看这张参数扫描热力图,横轴是快均线周期,纵轴是慢均线周期,颜色代表净利润: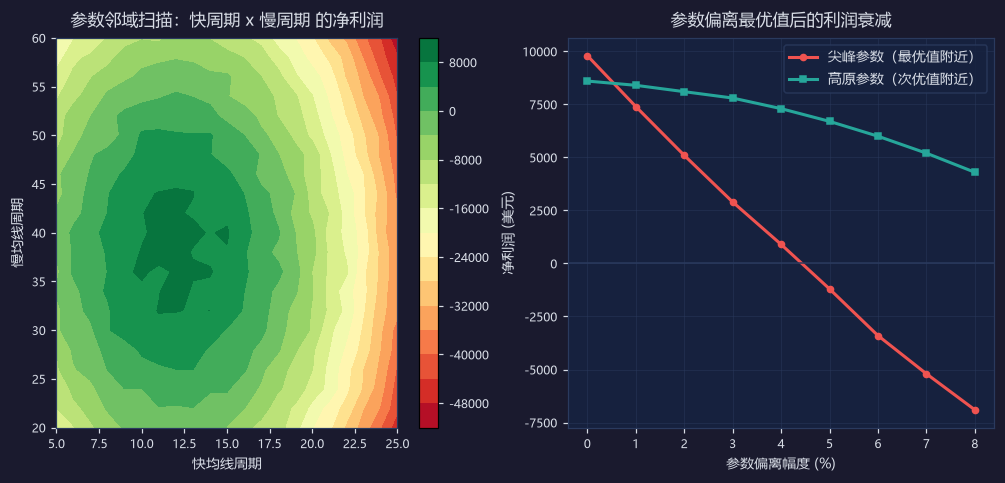
什么是邻域扫描?很简单:你找到最优参数之后,不要直接拿来用,而是把参数往上下左右各挪一点,看看利润掉得多快。如果最优值旁边全是深坑,那你找到的就是一个”尖峰”——它之所以最优,很可能只是因为刚好拟合了这段历史行情里的某几个巧合。
上图右边那张衰减曲线更能说明问题。红线是尖峰参数:参数只要偏离 2%,净利润就从 9800 掉到 5100,偏离 4% 直接亏损。绿线是高原参数:偏离 8% 还能赚 4300。你会选哪个?我永远选绿的,哪怕它的峰值比红的低 1200。
具体怎么做,我一般是这三步:
1. 先跑粗扫描。参数网格别抠太细,步长大一点,先看清地形的整体形状:哪里是山,哪里是坑,哪里是一整片高原。
2. 在高原中心取值,不在最高峰取值。如果一片连续区域利润都在 7000 以上,我就取这片区域的几何中心,而不是那个孤零零的 9800。这个习惯让我少踩了无数坑。
3. 做邻域衰减测试。把每个参数 ±10% 各跑一遍,把所有结果里最差的那个拿出来看。如果最差的还能盈利,这个参数才算合格;如果最差的是大亏,那这套策略再漂亮我也不敢上实盘。
我现在的标准是:邻域最差值必须为正,且不低于最优值的 40%。用这条筛下来,大概九成的”神级参数”会被毙掉——但活下来的那一成,实盘曲线和回测曲线的吻合度能到 70% 以上,这在 EA 圈已经算相当能打了。
还有一点容易被忽略:参数个数越少越稳。三个参数的策略比十个参数的策略好筛得多,因为你没法在十维空间里做有效的邻域扫描。我现在看到参数超过六个的 EA,基本直接放弃优化,只跑默认参数看个大概。
你们优化参数的时候会做稳健性检验吗?还是直接拿最优值上?评论区交流下,我最近在想怎么把这个流程做成脚本,有经验的带带我。
没有回复内容