
同一套 EA,同一段时间,模拟盘年化 40%,实盘 14%。这个落差我盯了整整三个月才把原因拆明白,今天把对照表和归因全部分享出来。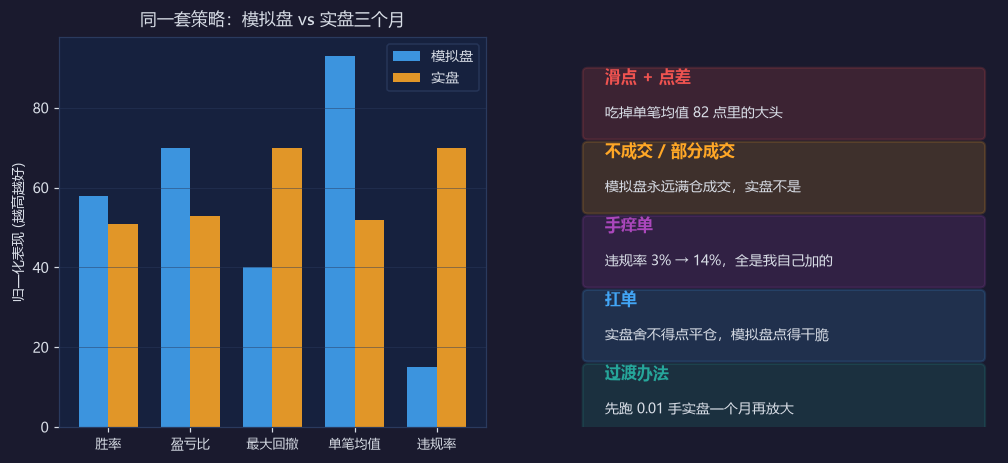
先把数字摆清楚(模拟盘 → 实盘):胜率 58% → 51%,盈亏比 2.1 → 1.6,最大回撤 12% → 21%,单笔均值 186 → 104,违规率 3% → 14%。五项全退,而且退得最狠的是”违规率”这一项。
逐条拆:
第一,滑点和点差,吃掉单笔均值的大头。模拟盘永远按理想价成交,实盘要吃完整点差,行情快的时候还有滑点。我的策略单笔平均就赚 186 点(换算后的口径),一个来回两次点差加一次滑点,八九十点就没了。这一条大概能解释一半的落差。
第二,不成交和部分成交。模拟盘只要信号触发就默认满仓成交,实盘里限价单挂着可能根本不成交,或者只成交一半。这带来一个隐蔽的偏差:实盘会系统性地错过那些走得最快的盈利单,却完整吃到那些慢慢吞吞的亏损单。这一条我一开始完全没想到,是拉了逐笔对照才发现的。
第三,违规率从 3% 涨到 14%,全是我自己加的。模拟盘亏了不心疼,点平仓点得干脆;实盘看着真金白银的浮亏,手就软了,该止损的时候想”再等等”,该空仓的时候又想”找点事做”。这部分落差跟策略一点关系没有,纯粹是人的问题。
第四,扛单。模拟盘里我几乎不扛,实盘里扛出来的单子平均亏损是不扛的四倍多,还占着仓位错过别的机会。
归因完,我给自己定了个过渡办法,现在回头看是最有用的一条:先跑一个月 0.01 手的最小实盘,不上仓位、不改参数,只做一件事——把”点平仓”这个动作练成肌肉记忆。等违规率压回 5% 以内,再按计划放大手数。
一个月之后我确实做到了,年化从 14% 回到 26% 左右,没到模拟盘的 40%,但剩下的那截我认了——那是真实市场的成本,不是我能优化掉的。
给准备从模拟转实盘的朋友三句:
1. 别用模拟盘的收益做资金计划。直接打对折再打对折,留足余量。
2. 逐笔对照,不要只看汇总。汇总数字会骗人,只有逐笔拉出来才看得见”错过盈利单、吃满亏损单”这种结构性偏差。
3. 先解决人,再解决策略。我最开始两个月全在改参数,一点用没有,因为问题根本不在代码里。
我把这张对照表的字段整理了一份,评论区有需要的说一声。也欢迎报一下你们的模拟/实盘落差,我好奇这个差值跟交易频率是不是正相关。
没有回复内容