
混论坛久了发现一个现象:天天有人晒回测报告,月收益50%+、最大回撤3%,曲线漂亮得像画出来的。然后你一上实盘,第一个月就开始怀疑人生。
先说结论:回测报告的美化空间比大多数人想的大。不是说人家一定造假,但很多报告确实通过一些”不违规但会误导”的操作把结果优化得好看。今天分享我自己的五招,看完你再看那些晒报告的帖子,心里就有数了。
第一招:看资金曲线是不是”太顺”。真实的市场一定有噪声,真实策略的曲线一定是疙疙瘩瘩的。如果你看到的曲线是持续45度角往上,回撤浅得几乎看不见,要么策略是圣杯(不存在),要么回测被处理过。下图我画了个对比,橙色是原始回测,绿色是抹平回撤之后的”美化版”,是不是看着就想买?
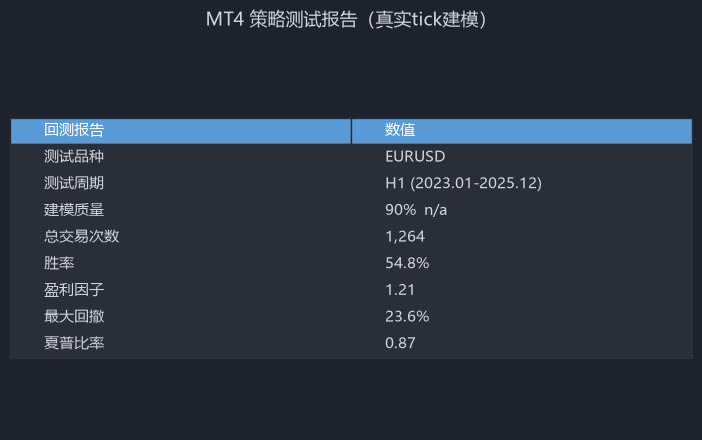
第二招:看交易样本量。回测跑了三年,总共交易87笔,这种报告直接跳过。统计上低于两三百笔的结果,运气成分占比太高,换一个参数区间结果就能差一倍。我自己的底线是:回测期每年度至少100笔以上,低于这个数我连参数都不看。
第三招:拆开出胜负单的分布。有些报告平均盈亏很好看,但你一问就发现:90%的利润来自3笔交易,其余全在小亏。这种”靠天吃饭”的策略,实盘等于赌三次运气。健康的报告应该是:胜单和亏损单的分布相对均匀,盈利单集中在系统信号质量高的时段。
第四招:换参数区间测试。把报告里的核心参数(周期、止损距离)±20%再跑一遍回测。如果结果断崖式劣化,说明参数是拟合出来的,没有鲁棒性。我一般还会跨品种、跨周期各跑一次,三个维度都还能活的策略,才值得进观察名单。
第五招:看滑点和点差假设。很多报告默认点差是经纪商宣传的0.1,滑点设为0。你自己打开MT4看看欧美在数据公布时的实际点差,1.0都算客气。要求报告方提供含佣金的成本口径,或者自己按”点差+1″重跑,能活下来的才是真成绩。
最后说句得罪人的:晒报告可以,但请把回测区间、交易笔数、参数设置、成本假设一起放出来。藏着掖着的,要么是自己也没搞明白,要么就是心里有鬼。
大家还见过哪些”回测套路”?评论区补充,我置顶到帖子里。

