
上周有个新手问我:”李哥,我EA每次下0.1手,赚了三个月,一周还回去还倒亏,问题出在哪?”这个问题我太熟了——不是策略问题,是仓位公式错了。今天聊聊我用了六年的仓位计算方法,不高级,但能保命。
先看这组对比,同样一万美金起步跑两年,四种仓位公式的结局天差地别: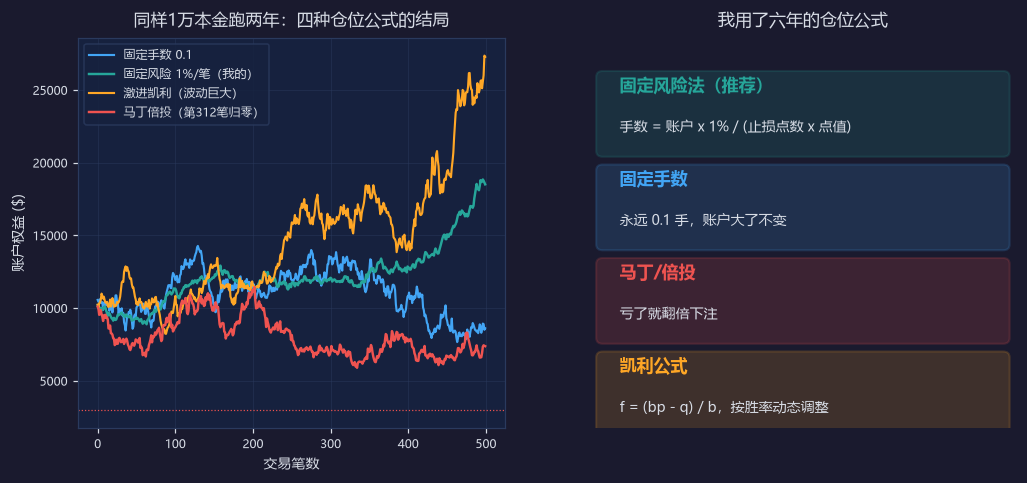
固定手数的问题在哪?0.1手在账户一万的时候是1%的风险,等账户涨到十万,0.1手变成0.1%——白白浪费了复利;反过来账户亏到五千,0.1手变成2%的风险,死得更快。固定手数是”刻舟求剑”,账户在变,仓位不变,迟早出问题。
我的笨办法:固定风险百分比。公式一句话:手数 = 账户权益 × 1% ÷ (止损点数 × 每点价值)。比如账户一万刀,这单止损30点,欧美每点价值1美金,那手数就是 10000 × 0.01 ÷ 30 = 0.33手。每笔亏最多亏100刀,赢一单赚多少全看行情给多少。这样账户翻倍,手数自动翻倍;账户腰斩,手数自动减半,永远输得起。
为什么是1%不是2%?我做过压力测试:1%风险下连亏20单,账户回撤18%,心态不崩,还能按纪律执行;2%风险下连亏15单,回撤26%,大部分人这时候已经开始手动干预EA了——而干预EA是我见过的最大的亏损来源。你要是心脏大,可以放到1.5%,但我劝你别。
凯利公式呢?算过,我的策略胜率52%、盈亏比1.8,凯利算出来是满仓23%——谁信谁死。凯利的假设是无限次交易和静态概率,实盘里两个条件都不成立。所以我的用法是:凯利值除以4当上限参考,大部分时候老老实实用固定1%。
最后说个细节:账户权益取周一早上的净值,不是盘中实时净值。盘中实时算手数会让你在浮亏时被动加仓、浮盈时过早收手,周一早上算一次,一周不变,心态稳得多。
你们现在用什么方法算手数?有没有更简单的野路子,评论区比比。

