
账户数字涨到五万刀那年,我反而失眠了。不是嫌少,是慌——这些钱算什么?赚的?本金?明天的?我说不清。结果就是既不敢加仓(怕亏大的),又不敢出金(怕错过复利),钱卡在账户里,人卡在焦虑里。后来一个做了二十年资管的前辈点醒我:交易者的钱必须分账,一个数字混着放,心态永远是一锅粥。
我现在的分法,三账分立,各走各的路: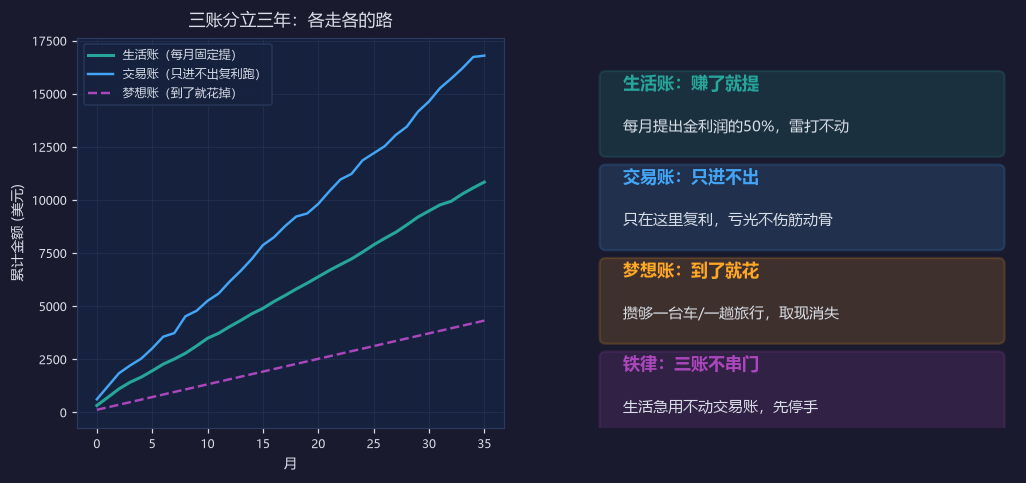
第一个账,生活账,赚了就提。每月发薪日,把这月利润的50%提出来,进银行卡,就当工资。这部分钱的作用是给心态托底——账户里剩下的钱亏一半也不影响下个月房贷,我做单时手就稳。雷打不动提了三年,哪怕某个月只赚了八百。
第二个账,交易账,只进不出。出完生活账剩下的利润留在这里复利跑,但有个铁律:亏到初始本金就清零重来,绝不上头追加。这个账里的数字是”学费额度”,不是身家。我设的心理账户是:这笔钱全亏了,生活照常,只是白干三年——想到这一层,每次想重仓的手就放下了。
第三个账,梦想账,到了就花。每赚够一笔”大的”——一台车、一趟全家旅行、一块想要的表——就全额提出来花掉,不留。这一账治的是”数字囤积癖”:钱只有变成体验才是你的,躺在账户里只是一串会波动的数字。我第一辆车的首付就是梦想账出的,提款那天比任何一次翻仓都开心。
三账之间有条铁律:不串门。生活急用不动交易账,宁可停手一个月;梦想没攒够不预支生活账。听起来死板,但正是这三条边界,让我在市场里活了四年没受过伤。
其实分账的本质是给每一块钱分配任务:负责生活的、负责梦想的、负责冒险的。任务清楚了,数字就不再是焦虑的来源。你们有没有类似的管钱法子?还是赚的钱都混在一个账户里?评论区聊聊,我最近在想要不要把梦想账改成按季度强制消费。


