
学量化第一天就被灌输:长期收益最大化靠凯利公式,算出来该下注多少就下多少。真到实盘我才发现,凯利公式算的是完美信息下的数学期望,而实盘全是估计误差——你以为策略胜率55%,样本外可能就50%;你以为盈亏比1:1,滑点一吃变成0.9。用全凯利下注,等于在流沙上盖楼。折腾三年后我改打一折,账户曲线反而第一次让我满意。
先看三种下注方式的对比。同一套策略、同样三百笔交易,全凯利f=10%、半凯利5%、我的实盘1/4凯利2.5%: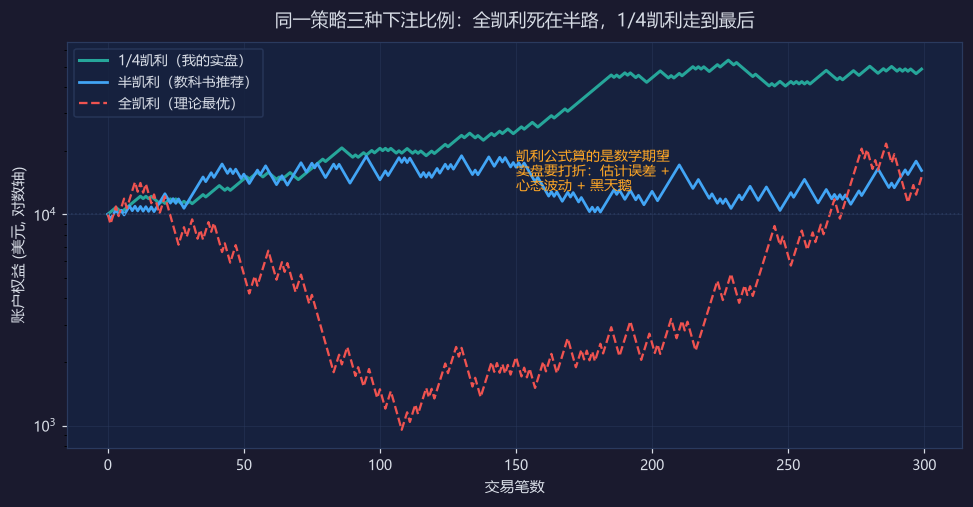
全凯利死在半路。不是它数学上错,是它对估计误差零容忍。胜率差两个百分点、盈亏比差0.1,最优仓位就能差一倍——按错误的最优下重注,回撤深到让你在中途怀疑人生、手动干预,一干预就前功尽弃。图上那条红线,中期看着漂亮,一次深回撤就再也没爬起来。
半凯利是教科书的良心建议,但我还是嫌大。它把波动降了一半,可我的实盘体验是:连亏五单时5%仓位照样烧掉25%,心态照样慌。问题不在公式在人性——凯利假设你是没有情绪的机器人,你不是。
我的做法:四分之一凯利起步,账户翻倍前不加。以胜率55%、盈亏比1:1的策略为例,凯利算出10%,我用2.5%。代价是理论增速慢,但我拿到了三样东西:回撤浅到能睡着觉、连亏期不动手、有底气跑完三百笔让大数定律生效。慢即是快,在实盘里不是鸡汤,是算术。
还有一条配套纪律:凯利用的是估计值,估计值要用实盘数据校准。我每季度用最近一百笔实盘重算一次胜率和盈亏比,更新下注比例。纸上谈兵的回测数据,只能用来决定”要不要上这个策略”,不能用来决定”下多重的注”。
各位实盘的下注比例都是怎么定的?按固定风险百分比,还是也走凯利路线?评论区聊聊,我挺好奇有多少人真敢用全凯利。


