
我一直觉得自己是个”全天候”交易者,信号来了就做,从来不管几点。直到去年我把三年的交易记录按小时做了个统计,看着那张柱状图愣了半天——我有一半的亏损,集中在不到四分之一的交易时间里。
先看这张逐小时胜率图,绿色是能做的时段,红色是应该关掉电脑的时段: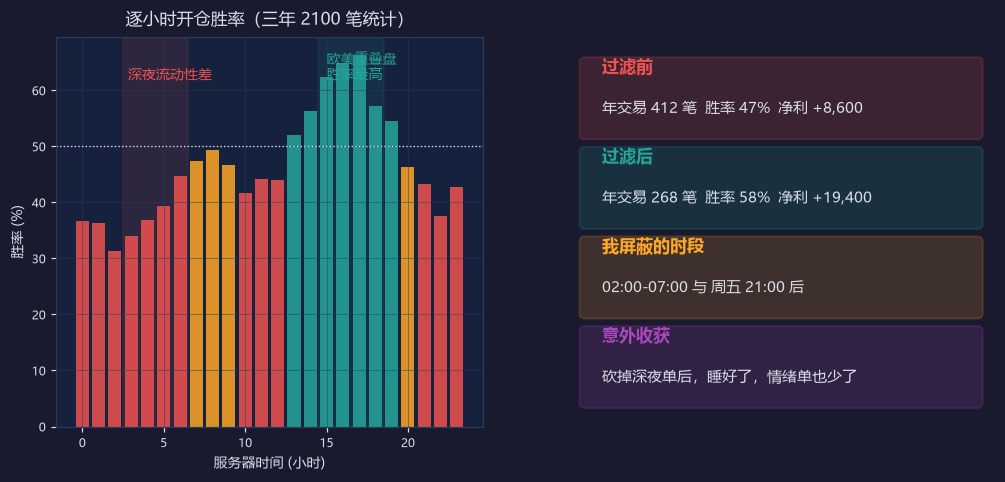
统计结果很扎心:
凌晨 2 点到 6 点,胜率只有 34%。那段时间我以为自己是在”抓亚洲盘的突破”,实际上是在流动性最薄的时候跟做市商博弈,点差能拉到平时的三倍,一个假动作就能把我扫出去。
下午 2 点到 6 点欧美重叠盘,胜率 66%。这个不用解释,钱最多的时候趋势最讲道理。
周五晚上 9 点之后,胜率断崖式下跌。以前我总想”周末前再抓一波”,结果抓到的全是周末跳空的预演——持仓过周末的风险溢价全让做市商赚走了。
看完图我就干了件事:给 EA 加了时段过滤,直接屏蔽 02:00-07:00 和周五 21:00 之后的所有信号。
效果比我想的还猛:
年交易笔数从 412 笔降到 268 笔,砍掉了三分之一还多;胜率从 47% 涨到 58%;最关键是年净利润从 8,600 涨到 19,400——交易少了三分之一,赚的翻了一倍多。
但有个意外收获是我完全没预料到的:砍掉深夜单之后我睡好了,白天的情绪单也跟着少了。以前熬到凌晨三点,第二天上午昏昏沉沉,看到个似是而非的信号就想下手”把昨晚亏的找回来”。现在十一点准时关机,第二天脑子清醒,反而更能沉住气等那个真正的信号。
所以我现在逢人就说:时段过滤看起来是过滤行情,其实是在过滤你自己。它替你挡掉的不只是烂行情,还有你在最疲惫、最不理智时做出的那堆蠢决定。
三个提醒给想试的朋友:
1. 统计自己的数据,别照搬我的时段。每个人做的品种、周期都不一样,胜率高峰自然不同。
2. 样本量要够。低于 300 笔的统计没有意义,我第一年只有 200 多笔,统计出来的结果全是噪声。
3. 别一刀切砍太狠。我一开始贪心只留了 4 个小时,结果样本太少过拟合了,第二年表现明显回落,后来放宽到 8 小时才稳定。
你们有做过类似的时段统计吗?欢迎把你们的”黄金时段”和”毒药时段”发评论区,我想攒个跨品种的对照表看看规律。

