
做剥头皮四年,我一直有个模糊的感觉:跑得太快就撤的单子,几乎都不赚钱。但感觉归感觉,我一直没量化过。上个月终于把 1600 笔实盘单导出来,按持仓时长分了桶,结果比我想的还夸张。
左边是持仓时长的分布直方图,右边是按时长分桶的净盈亏: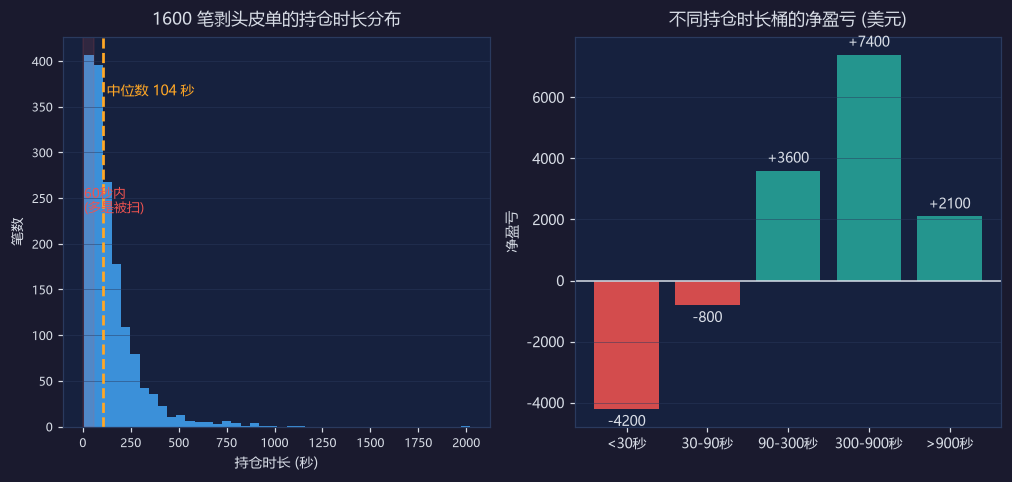
30 秒以内平仓的:净亏 4,200 美元。这一桶占了总笔数的将近两成,全是那种”进去就觉得不对,赶紧跑”的单子。问题是剥头皮本来就是赚几个点,30 秒内平仓意味着你付出了一次完整点差,却几乎没拿到任何波动。这不是交易,这是捐款。
30-90 秒:净亏 800。勉强打平,还是亏。说明 90 秒以内的持仓,基本覆盖不了交易成本加滑点。
90-300 秒:净赚 3,600。从这里开始转正。这个区间是我策略的”有效工作区”。
300-900 秒:净赚 7,400。最大头的利润来源。虽然单笔赚得不算多,但胜率高、滑点摊薄,累积起来最可观。
超过 900 秒:净赚 2,100。这一桶是”剥头皮剥成了波段”,多数是进场后行情走得比预期远,我拿着没动。利润不错但笔数很少,属于意外之喜,不能指望。
看完这张图我干了两件事:
第一,给 EA 加了最小持仓时间限制:90 秒。信号触发后 90 秒内不允许任何平仓动作,不管盈亏。加完这一条,那 20% 的”秒撤单”直接消失了,等于每年少交一笔可观的学费。副作用是偶尔遇到急跌来不及跑,但算总账远远是划算的。
第二,把止盈从固定 8 点改成”8 点 + 时间加权”。具体做法:持仓超过 300 秒之后,止盈目标每多 60 秒放宽 1 点。这样行情走得远我能多拿一点,又不至于把盈利单拿成亏损单。这一条改完,平均单笔盈利从 4.1 点提到 5.8 点。
还有个反直觉的发现:中位数持仓时长是 100 秒左右,但我最赚钱的那批单子平均持仓 400 多秒。也就是说,我主观上一直以为自己在做”秒级”剥头皮,实际上真正养活我的是那些拿了几分钟的单子。认知和数据的偏差,差出来的是真金白银。
给同样做剥头皮的朋友三个建议:
1. 先算清楚你的”成本线”。点差加手续费加滑点,换算成点数,然后看看你的平均持仓能覆盖几倍成本线。低于 2 倍就别做了。
2. 导出自己的数据看分布。我的中位数是 100 秒,你的可能是 250 秒,照搬我的 90 秒阈值没意义。
3. 别在流动性差的时候做剥头皮。我统计过,凌晨时段的平均滑点是欧美盘的 2.8 倍,那个时段剥头皮等于给做市商发红包。
你们的剥头皮单平均持仓多久?有没有算过持仓时长和盈亏的关系,评论区贴一下数据,我想看看不同品种之间是不是有共性。

